
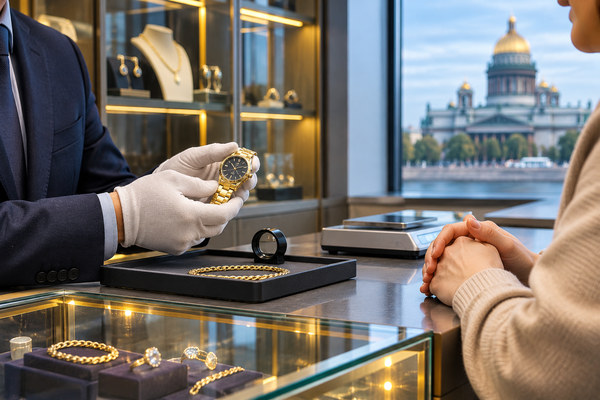
Ломбарды являются частью финансовой инфраструктуры крупных городов, включая Санкт-Петербург. Их деятельность связана с предоставлением гражданам краткосрочных займов под залог движимого имущества, а также с хранением вещей в предусмотренных законом случаях. В отличие от банковского кредитования, при заключении договора займа с ломбардом обеспечением обязательства выступает конкретный предмет, который передаётся организации на установленный срок.
Работа ломбардов регулируется российским законодательством и контролируется Банком России. Для граждан, изучающих особенности подобных финансовых организаций, важно понимать порядок оформления документов, принципы оценки имущества, правила начисления процентов, условия возврата залога и последствия нарушения сроков договора.
В Санкт-Петербурге представлены организации, работающие с различными категориями движимого имущества. При этом условия обслуживания могут существенно различаться в зависимости от характеристик предмета, его состояния, оценочной стоимости и действующих правил конкретного ломбарда.
Для понимания особенностей рынка необходимо рассматривать не только процедуру получения денежных средств, но и юридические обязательства сторон. Отдельного внимания заслуживают требования к сохранности имущества, порядок реализации невостребованных вещей и способы проверки законности деятельности финансовой организации.
Что такое ломбард и чем он занимается
Ломбард представляет собой юридическое лицо, основными видами деятельности которого являются предоставление краткосрочных займов гражданам под залог принадлежащих им движимых вещей и хранение имущества.
Основным нормативным документом является Федеральный закон № 196-ФЗ от 19 июля 2007 года "О ломбардах".
В соответствии с российским законодательством организация приобретает статус ломбарда после включения сведений о ней в государственный реестр Банка России.
Это означает, что одного упоминания слова "ломбард" в названии организации недостаточно для подтверждения её законного статуса.
Ломбарды отличаются от банков, комиссионных магазинов и обычных организаций, занимающихся скупкой имущества.
При оформлении займа вещь выступает предметом залога, а не объектом немедленной продажи. Право собственности на неё не переходит к ломбарду только вследствие передачи в обеспечение обязательства.
Особенности работы ломбардов в Санкт-Петербурге
Санкт-Петербург представляет собой крупный городской рынок с разнообразной структурой потребительского спроса.
Здесь существуют различные форматы организаций, работающих с залоговым имуществом. Одни специализируются преимущественно на ювелирных изделиях, другие могут принимать определённые категории бытовой электроники, часов и иных движимых вещей.
На особенности работы конкретного отделения влияют его специализация, оснащение и внутренние процедуры оценки.
Например, для проверки ювелирного изделия требуется один набор оборудования, а для исследования технического состояния электронного устройства - другой.
Местоположение отделения само по себе не определяет качество обслуживания и правомерность деятельности организации.
При изучении информации о ломбардах Санкт-Петербурга значение имеют юридические сведения, условия договора, порядок оценки и возможность ознакомиться с документами до возникновения обязательств.
Законодательное регулирование деятельности ломбардов
Правовое регулирование ломбардной деятельности основывается на нескольких федеральных законах.
Основным является Федеральный закон № 196-ФЗ "О ломбардах", устанавливающий требования к деятельности организаций, порядку заключения договоров и обращению с заложенным имуществом.
Отношения по предоставлению потребительских займов также регулируются Федеральным законом № 353-ФЗ "О потребительском кредите (займе)".
Дополнительно применяются положения Гражданского кодекса Российской Федерации и законодательства о защите прав потребителей.
Контроль деятельности ломбардов осуществляет Банк России.
Финансовые организации обязаны соблюдать предусмотренные требования к раскрытию информации, оформлению документов и взаимодействию с клиентами.
Наличие государственного регулирования не означает отсутствия финансовых рисков для гражданина. Условия каждого договора необходимо изучать отдельно.
Государственный реестр ломбардов
Одним из основных способов проверки финансовой организации является изучение государственного реестра ломбардов.
Его ведёт Банк России.
В реестре содержатся сведения об организациях, имеющих соответствующий статус.
При проверке желательно установить полное юридическое наименование ломбарда, ИНН и иные идентификационные данные.
Эти сведения следует сопоставить с информацией, указанной в документах организации.
Важно учитывать, что торговое обозначение, используемое на вывеске или сайте, может отличаться от полного юридического наименования.
Поэтому поиск только по рекламному названию не всегда позволяет однозначно определить организацию.
Проверять сведения необходимо по официальным ресурсам Банка России. Наличие красивого сайта, отзывов или физического помещения не заменяет подтверждения статуса финансовой организации.
Какие вещи могут выступать предметом залога
Российское законодательство предусматривает предоставление ломбардных займов под залог движимых вещей, принадлежащих гражданам и предназначенных для личного потребления.
К распространённым категориям относятся ювелирные изделия, отдельные виды бытовой электроники, часы и другое имущество, соответствующее требованиям организации.
При этом не каждый предмет обязательно принимается конкретным ломбардом.
Организация может устанавливать перечень категорий имущества, с которыми она работает, с учётом технических возможностей оценки и хранения.
Например, оценка смартфона требует проверки модели и работоспособности, тогда как исследование золотого изделия связано с определением металла, пробы и массы.
Отдельные категории имущества имеют дополнительные юридические и технические особенности.
Перед оформлением договора необходимо установить, соответствует ли предмет требованиям законодательства и внутренним правилам организации.
Оценка ювелирных изделий
Ювелирные изделия относятся к традиционным категориям залогового имущества.
При их оценке специалисты обращают внимание на состав драгоценного металла, пробу, массу и состояние предмета.
Если изделие содержит вставки, их наличие может учитываться по отдельным правилам.
Рыночная стоимость украшения не всегда совпадает со стоимостью, определяемой при залоговой оценке.
Например, розничная цена кольца может включать расходы на изготовление, дизайн, торговую наценку и другие составляющие.
При оценке металла могут использоваться совершенно иные параметры.
Также необходимо различать массу всего изделия и массу содержащегося в нём драгоценного металла.
Гражданину полезно понимать, какие характеристики учитывались при определении оценочной стоимости.
При возникновении сомнений в отношении характеристик изделия можно изучить предусмотренные способы независимой проверки.
Оценка электроники и бытовой техники
При оценке электронных устройств учитывается больше технических параметров, чем при исследовании изделий из драгоценных металлов.
Для смартфонов, ноутбуков и планшетов значение имеют производитель, модель, год выпуска, работоспособность и состояние корпуса.
Дополнительно может проверяться аккумулятор и наличие функциональных ограничений.
Особое значение имеет доступность устройства для проверки.
Например, электронное оборудование, заблокированное чужой учётной записью, может иметь ограничения дальнейшего использования.
Также учитывается комплектность.
Однако наличие оригинальной упаковки не всегда является обязательным условием оценки - порядок зависит от конкретного вида имущества.
Стоимость электронных устройств может снижаться по мере морального и физического устаревания.
Поэтому прежняя цена покупки не является достоверным показателем текущей оценочной стоимости.
Как формируется сумма займа
Сумма займа определяется с учётом стоимости передаваемого имущества и условий конкретной финансовой организации.
При этом оценочная стоимость предмета и сумма предоставляемых денежных средств являются разными показателями.
Например, имущество может быть оценено в определённую сумму, а размер займа установлен ниже этой величины.
Разница связана с особенностями залоговой модели и оценкой рисков.
Однако универсального соотношения, одинакового для всех ломбардов и видов имущества, не существует.
На результат могут влиять состояние вещи, её характеристики и возможности последующей реализации.
При изучении договора необходимо обращать внимание на указанную оценочную стоимость и размер займа.
Эти показатели важны не только при первоначальном оформлении, но и при определении прав сторон в случае невостребованного имущества.
Как оформляется договор займа
Отношения между ломбардом и гражданином оформляются договором займа.
Федеральный закон № 196-ФЗ предусматривает оформление договора посредством выдачи залогового билета по установленной форме.
В нём отражаются существенные условия финансовой операции.
К ним относятся данные сторон, сведения о предмете залога, оценочная стоимость имущества, сумма займа и условия его возврата.
Также указываются предусмотренные договором финансовые параметры.
Залоговый билет является юридически значимым документом.
Поэтому его необходимо сохранять до окончательного исполнения обязательств.
Перед подписанием следует внимательно проверить сведения о передаваемой вещи.
Неточность в описании предмета способна осложнить дальнейшее разрешение спорной ситуации.
Если какое-либо условие договора непонятно, необходимо получить разъяснение до завершения оформления.
Процентная ставка и полная стоимость займа
Пользование денежными средствами по договору займа предполагает начисление процентов.
Для понимания финансовых обязательств необходимо учитывать не только ставку, но и период пользования средствами.
Процентная ставка может указываться в определённом временном выражении, однако для сравнения стоимости потребительских займов важен показатель полной стоимости займа.
Порядок определения и раскрытия полной стоимости регулируется Федеральным законом № 353-ФЗ.
При изучении договора необходимо обращать внимание на предусмотренные условия начисления процентов и итоговую сумму обязательств.
Нельзя оценивать финансовые последствия только по размеру денежных средств, полученных первоначально.
Даже при относительно небольшом размере займа его фактическая стоимость зависит от периода использования и условий договора.
Конкретные расчёты следует выполнять на основании действующей договорной документации.
На какой срок заключается договор
По Федеральному закону "О ломбардах" срок предоставления займа не может превышать одного года.
При этом конкретный период определяется условиями договора.
Важно различать первоначальный срок займа и предусмотренные законом последствия его истечения.
Дата возврата денежных средств указывается в залоговом билете.
Она имеет значение для определения момента исполнения обязательства и начала льготного срока.
Гражданину необходимо заранее учитывать предполагаемую возможность возврата суммы займа и процентов.
Также следует понимать, какие действия предусмотрены при невозможности своевременного исполнения договора.
Изменение условий или заключение последующих соглашений зависит от законодательства и правил организации.
Нельзя исходить из предположения, что срок автоматически продлевается на прежних условиях.
Любые дополнительные договорённости должны быть надлежащим образом оформлены.
Льготный месячный срок
Законодательство предусматривает специальный механизм защиты заёмщика в случае нарушения первоначального срока возврата займа.
В соответствии со статьёй 10 Федерального закона № 196-ФЗ ломбард не вправе обратить взыскание на заложенную вещь в течение льготного месячного срока.
Он начинается со дня, следующего за датой возврата займа, указанной в залоговом билете.
В течение льготного срока, а также до реализации имущества действуют установленные законом ограничения на ухудшение отдельных условий.
В частности, ломбард не вправе увеличивать предусмотренную договором процентную ставку или взимать плату за хранение заложенной вещи.
При этом льготный срок не означает автоматического прекращения обязательств.
Проценты за фактический период пользования займом могут продолжать учитываться в соответствии с законом и договором.
Хранение заложенного имущества
Переданная в залог вещь должна находиться в условиях, обеспечивающих её сохранность.
Закон предъявляет требования к организации хранения имущества в ломбардах.
В частности, должны исключаться доступ посторонних лиц и воздействие факторов, способных привести к повреждению имущества.
Ломбард не вправе пользоваться заложенными вещами или распоряжаться ими вне предусмотренных законом случаев.
Это означает, что передача имущества в залог не предоставляет организации права использовать его в собственных интересах.
Условия хранения должны учитывать свойства конкретного предмета.
Например, электронные устройства чувствительны к влажности и температурным воздействиям.
Ювелирные изделия требуют защиты от утраты, механических повреждений и несанкционированного доступа.
При оформлении документов важно убедиться, что состояние вещи зафиксировано достаточно подробно.
Страхование заложенных вещей
Федеральный закон № 196-ФЗ предусматривает обязательное страхование имущества, принятого ломбардом в залог или на хранение.
Страхование осуществляется за счёт ломбарда в пользу соответствующего гражданина.
Страховая сумма должна соответствовать оценочной стоимости вещи, определённой в установленном порядке.
Закон запрещает понуждать заёмщика оплачивать такое страхование самостоятельно.
Это важное отличие обязательств ломбарда от отдельных иных моделей страхования имущества.
При этом факт страхования не отменяет необходимость соблюдения условий хранения.
В случае утраты или повреждения предмета могут возникать вопросы о характере события, размере ущерба и порядке компенсации.
Поэтому сведения о состоянии имущества и его оценке имеют практическое значение.
При возникновении спора необходимо учитывать условия договора и применимые нормы законодательства.
Возврат имущества после погашения займа
После исполнения обязательств по договору гражданин вправе получить переданное в залог имущество.
Для этого необходимо выполнить предусмотренные договором условия погашения займа и уплаты процентов.
При возврате следует убедиться, что получаемая вещь соответствует первоначальному описанию.
Особенно важно это для предметов с индивидуальными признаками.
Например, у электронного устройства может быть серийный номер.
Для ювелирного изделия значение имеют масса, проба и иные характеристики, отражённые в документах.
При обнаружении повреждений или несоответствий желательно зафиксировать обстоятельства и обратиться к организации с соответствующим заявлением.
Документы по договору необходимо сохранять до завершения всех связанных обязательств и урегулирования возможных вопросов.
Что происходит при невозврате займа
Если заёмщик не исполнил обязательства в установленный срок, а предусмотренный законом льготный период завершился, заложенная вещь может приобрести статус невостребованной.
После этого ломбард получает право обратить на неё взыскание в порядке, установленном законом.
Однако имущество не становится собственностью организации автоматически в день первоначальной просрочки.
Существуют специальные правила обращения взыскания и реализации невостребованных вещей.
До момента продажи гражданин вправе прекратить обращение взыскания посредством исполнения предусмотренных законом обязательств.
Поэтому важно различать истечение срока займа, завершение льготного периода и фактическую реализацию имущества.
Эти этапы имеют различные правовые последствия.
При возникновении просрочки необходимо внимательно изучить договор и действующие нормы законодательства.
Порядок продажи невостребованных вещей
Реализация невостребованного имущества регулируется статьёй 13 Федерального закона "О ломбардах".
Продажа осуществляется в установленном законом порядке, в том числе посредством открытых торгов.
Для имущества, оценочная стоимость которого превышает установленный законом порог, предусмотрено обязательное проведение открытых торгов.
В других случаях способ реализации определяется с учётом законодательных и договорных условий.
Цель продажи заключается в удовлетворении требований ломбарда, возникших вследствие неисполнения обязательств.
После реализации невостребованной вещи требования ломбарда к заёмщику погашаются, даже если полученных денежных средств оказалось недостаточно для их полного покрытия.
Это является одной из особенностей правового регулирования ломбардных займов.
При этом возможная разница между стоимостью имущества и обязательствами гражданина регулируется отдельно.
Может ли гражданин получить разницу после продажи
Российское законодательство предусматривает определённые права гражданина после реализации невостребованного имущества.
Если сумма обязательств оказалась меньше суммы, подлежащей учёту при продаже вещи, может возникнуть обязанность ломбарда вернуть соответствующую разницу.
Порядок расчёта зависит от оценочной стоимости и фактической суммы реализации имущества.
Согласно статье 13 Федерального закона № 196-ФЗ гражданин вправе обратиться за причитающимися денежными средствами в течение трёх лет со дня продажи вещи.
Ломбард обязан предоставить предусмотренный законом расчёт.
Банк России отдельно обращал внимание участников рынка на необходимость информирования граждан о подобных правах.
Поэтому при реализации заложенного имущества важно не ограничиваться предположением, что все финансовые отношения автоматически завершились.
Следует учитывать предусмотренные законом правила окончательного расчёта.
Отличие ломбарда от комиссионного магазина
Ломбард и комиссионный магазин могут работать с похожими категориями имущества, однако правовая природа их деятельности различается.
При заключении договора ломбардного займа гражданин получает денежные средства под залог вещи.
Имущество обеспечивает исполнение обязательства по возврату займа.
В комиссионной модели вещь передаётся для продажи на определённых договором условиях.
Комиссионный магазин действует в рамках иной правовой конструкции.
Поэтому перед передачей имущества необходимо определить, какой именно договор предлагается заключить.
Особое внимание следует уделять ситуациям, когда в одном помещении работают несколько организаций.
Гражданин должен понимать, с каким юридическим лицом он вступает в договорные отношения.
Подмена договора займа договором купли-продажи или иным соглашением может существенно изменить права сторон.
Чем ломбард отличается от банка и МФО
Банки и микрофинансовые организации также предоставляют денежные средства гражданам, однако используемые механизмы существенно различаются.
Банковский кредит может оформляться с обеспечением или без него в зависимости от продукта и условий.
Микрофинансовые организации предоставляют займы в рамках собственной модели деятельности и специального законодательства.
Для ломбарда характерна передача движимой вещи в залог в качестве обеспечения обязательства.
При этом деятельность всех перечисленных категорий организаций находится в сфере финансового регулирования.
Нельзя считать, что одна форма получения денежных средств всегда лучше другой.
Для оценки последствий необходимо учитывать стоимость обязательства, сроки, документы и возможные риски.
Особенно важно понимать последствия невыполнения договора.
Различия в обеспечении обязательств влияют на порядок урегулирования задолженности.
Интернет-сайты ломбардов и проверка информации
Интернет-сайты используются финансовыми организациями для публикации справочных сведений.
На них могут размещаться данные о юридическом лице, адресах подразделений, категориях принимаемого имущества и порядке оформления документов.
Однако сведения сайта не следует автоматически считать полным изложением индивидуальных условий договора.
Фактические параметры займа должны определяться соответствующими документами.
При изучении сайта важно проверять юридические данные и сопоставлять их с государственным реестром Банка России.
В качестве примера тематического интернет-ресурса, содержащего сведения о ломбардных операциях в Санкт-Петербурге, можно привести lombard-banka.ru. Упоминание данного адреса носит исключительно справочный характер и не является оценкой правового статуса владельца сайта, качества услуг или условий конкретных договоров.
На что обращать внимание при изучении документов
Перед подписанием договора необходимо установить точное юридическое наименование организации.
Также важно проверить описание предмета залога.
В документе должны быть правильно отражены индивидуальные характеристики имущества и его оценочная стоимость.
Отдельного внимания заслуживают сумма займа, процентная ставка, полная стоимость займа и срок исполнения обязательств.
Необходимо понимать порядок возврата имущества и последствия просрочки.
Если предусмотрены дополнительные условия, следует выяснить их содержание и правовое основание.
Нельзя подписывать документ, смысл которого остаётся непонятным.
Также не рекомендуется полагаться исключительно на устные объяснения сотрудника.
В случае возникновения спора первостепенное значение будут иметь договорные документы и нормы законодательства.
При необходимости гражданин вправе обратиться за независимой юридической консультацией.
Типичные ошибки при обращении в ломбард
Одна из распространённых ошибок заключается в недостаточно внимательном изучении финансовых условий.
Человек может ориентироваться на сумму получаемых денежных средств и не учитывать итоговый размер обязательств.
Другая ошибка связана с неправильным пониманием даты возврата займа.
Необходимо различать договорный срок и предусмотренный законом льготный период.
Также встречаются ситуации, когда гражданин не сохраняет залоговый билет или другие документы.
Это может осложнять подтверждение условий договора.
Отдельная проблема - отсутствие проверки юридического статуса организации.
Использование слова "ломбард" в коммерческом обозначении ещё не подтверждает включение компании в официальный реестр.
Поэтому важна предварительная проверка информации.
Финансовые риски залоговых займов
Любой заём предполагает обязательство по возврату денежных средств.
При использовании залоговой модели дополнительное значение имеет риск утраты имущества вследствие неисполнения договора.
Поэтому необходимо оценивать не только доступную сумму, но и возможные последствия просрочки.
Особенно важно учитывать субъективную ценность передаваемого предмета.
Например, ювелирное украшение может иметь семейное или памятное значение, которое не отражается в его оценочной стоимости.
Также следует учитывать вероятность изменения финансовых обстоятельств.
Потеря дохода или возникновение непредвиденных расходов способны повлиять на возможность исполнения обязательств.
С правовой точки зрения залог представляет собой способ обеспечения займа, а не гарантию сохранения имущества при любых обстоятельствах.
Изучение возможных последствий необходимо до подписания договора.
Защита персональных данных клиента
При оформлении финансового договора организация обрабатывает персональные данные гражданина.
Обычно необходимы сведения, позволяющие идентифицировать заёмщика.
Порядок обработки таких данных регулируется законодательством Российской Федерации.
Организация должна использовать полученную информацию на законных основаниях и принимать необходимые меры её защиты.
При этом гражданину полезно понимать, какие сведения собираются и для каких целей.
Также необходимо внимательно относиться к передаче копий документов через интернет.
Использование неизвестных сайтов или незащищённых каналов связи создаёт дополнительные риски.
Не следует направлять фотографии документов и другую конфиденциальную информацию без понимания того, кому и на каком основании они передаются.
Защита персональных данных является самостоятельной частью безопасности финансовых отношений.
Как действовать при возникновении спора
Спорные ситуации могут быть связаны с условиями договора, оценкой имущества, начислением процентов или состоянием возвращаемой вещи.
Первым этапом обычно становится изучение документов и фиксация обстоятельств.
Гражданину следует сохранить залоговый билет, расчёты, переписку и иные материалы, подтверждающие содержание обращения.
Затем можно направить организации письменное заявление или претензию.
В документе желательно изложить обстоятельства и обозначить конкретный вопрос.
Если проблема связана с деятельностью финансовой организации, возможно обращение в Банк России в пределах его компетенции.
В зависимости от характера спора могут применяться и другие предусмотренные законодательством способы защиты прав.
При этом конкретный порядок разрешения ситуации зависит от предмета требований.
Наличие письменных доказательств помогает установить фактические обстоятельства.
Информационная прозрачность ломбардного рынка
Для потребителей финансовых услуг большое значение имеет доступность достоверной информации.
Гражданин должен иметь возможность определить, какая организация оказывает услугу, какими полномочиями она обладает и какие обязательства возникают при заключении договора.
Одним из инструментов обеспечения прозрачности является государственный реестр Банка России.
Дополнительную роль играет надлежащее оформление договоров и раскрытие предусмотренных законом сведений.
Информационные материалы о ломбардах могут объяснять принципы оценки, правила хранения имущества и особенности финансовых обязательств.
Однако необходимо различать справочную информацию и коммерческое продвижение отдельных организаций.
Нейтральное описание отрасли направлено на разъяснение механизмов её работы.
Продвижение конкретного участника рынка преследует иную цель и регулируется законодательством о рекламе.
Заключение
Ломбарды Санкт-Петербурга являются частью регулируемого рынка финансовых услуг, связанного с предоставлением краткосрочных займов под залог движимого имущества.
Их деятельность определяется Федеральным законом № 196-ФЗ "О ломбардах", положениями законодательства о потребительском займе и другими нормативными актами.
Для понимания особенностей ломбардных операций необходимо учитывать порядок оценки вещей, оформление залогового билета, условия начисления процентов и обязанности сторон.
Особое значение имеют требования к сохранности имущества и обязательному страхованию заложенных предметов.
Законодательство предусматривает льготный месячный срок при неисполнении обязательства, а также специальные правила реализации невостребованных вещей.
Дополнительно установлены положения о возврате гражданину определённой денежной разницы после продажи имущества.
При изучении информации о ломбардах важно проверять статус юридического лица по государственному реестру Банка России и внимательно знакомиться с договорными документами.
Таким образом, понимание юридических и финансовых особенностей ломбардной деятельности позволяет объективно оценивать содержание подобных правоотношений, учитывать возможные риски и защищать предусмотренные законом права потребителя.